

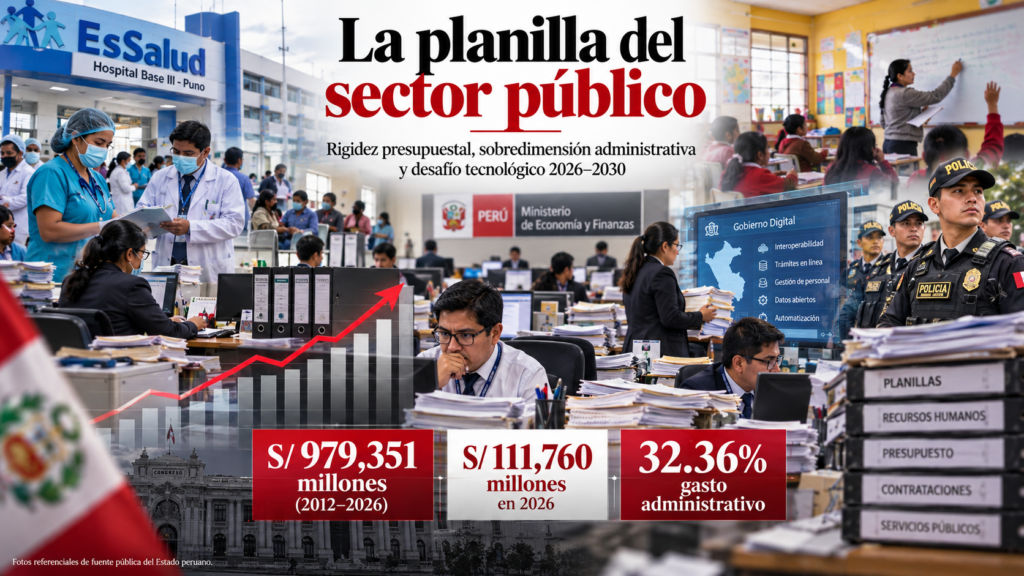
Entre 2012 y 2026, el Estado peruano habrá devengado cerca de un billón de soles (S/ 979,351 millones) en las genéricas de gasto 2.1 y 2.2, alcanzando un récord anual de S/ 111,760 millones en 2026. Con un aparato de soporte administrativo que absorbe casi un tercio de estos fondos y crece a un insostenible 11.48% anual, la rigidez del gasto corriente amenaza con asfixiar la inversión pública en infraestructura física y digital. Frente al inicio del nuevo quinquenio nacional (2026–2031) y la inminente asunción de los gobiernos subnacionales en enero de 2027, urge frenar la inercia burocrática mediante reingeniería digital, servicios compartidos y un replanteamiento de la gobernanza de los recursos humanos.
(colaboraccion.pe. Lima, Perú, 30 de setiembre de 2026). La solvencia macrofiscal del Perú enfrenta una encrucijada estructural: la inflexibilidad a la baja del gasto corriente del Estado. En el marco del Clasificador Económico de Gastos administrado por la Dirección General de Presupuesto Público (DGPP) del MEF, las genéricas de gasto 2.1 (Personal y Obligaciones Sociales), que integra las retribuciones del personal bajo los Decretos Legislativos 276, 728, carreras especiales, CAS (D.L. 1057) y cargas de seguridad social, y 2.2 (Pensiones y Otras Prestaciones Sociales), que atiende los regímenes previsionales 19990, 20530, militar-policial y transferencias asistenciales, han consolidado un desembolso histórico de S/ 979,351 millones entre 2012 y 2026
Para el año fiscal 2026, la masa presupuestal demandada asciende a S/ 111,760 millones anuales Esta cifra implica triplicar con creces (factor de 3.00) el monto ejecutado en 2012, expandiéndose a una tasa geométrica promedio del 8.37% anual, muy por encima del crecimiento tendencial del PBI potencial y de los ingresos ordinarios del Tesoro Público.
Esta trayectoria expansiva exige una reflexión impostergable sobre la eficiencia de la administración estatal, el rediseño de procesos asistido por tecnologías digitales y la necesidad de virar hacia una auténtica gestión orientada a resultados.

Fuente: Elaboración en base a información Amigable MEF
La anatomía del gasto: ¿dónde se concentran los recursos?
La distribución sectorial del gasto en personal y pensiones evidencia tensiones y priorizaciones que ameritan un análisis diferenciado:
1. La hipertrofia administrativa: El soporte desplazando a la función misional (32.36% del gasto consolidado)
El rubro de Personal Administrativo y otros acumuló la astronómica cifra de S/ 316,918 millones en el período analizado, exigiendo para 2026 un récord de S/ 44,261 millones. Este rubro ha experimentado una expansión vertiginosa: creció a una tasa del 11.48% anual y se multiplicó por 3.91 veces frente al 2012.
Resulta paradójico que en la era de la digitalización, la inteligencia artificial y las plataformas de interoperabilidad (PIDE), la burocracia de soporte documental y procedimental crezca más rápido que el propio personal sustantivo del Estado. La proliferación de áreas redundantes en adquisiciones, mesa de partes, control previo y asesorías ad-hoc refleja que la transformación digital pública ha convivido con una cultura de «papel escaneado», mecanizando trámites en lugar de rediseñarlos y compactarlos.
2. Servicios esenciales de primera línea: La brecha entre asignación y servicio al ciudadano
• Sector Salud (Mayor tasa de expansión del Estado: 11.85% anual): Acumuló más de S/ 100,494 millones y creció a un factor de 4.60 veces, absorbiendo S/ 12,004 millones en 2026. Esta escalada financiera, motorizada por sucesivos nombramientos masivos, la nivelación de escalas de la Ley 1153 y bonificaciones post-pandemia, contrasta severamente con la experiencia ciudadana: el diferimiento crónico de citas de atención médica, desabastecimiento de insumos y servicios de urgencia colapsados en los hospitales del MINSA y gobiernos regionales.
• Magisterio y Docentes (El segundo mayor peso presupuestario: 22.93%): Con S/ 224,603 millones acumulados y una demanda de S/ 25,875 millones para el ejercicio 2026, el magisterio se expandió a razón de 9.85% anual (factor 3.70). Aunque la Carrera Pública Magisterial (Ley 29944) introdujo principios de meritocracia, las insistencias del Congreso por legalizar nombramientos automáticos y pases de docentes sin superar estándares evaluativos han desacoplado la mayor inversión presupuestal de los niveles reales de comprensión lectora y razonamiento matemático de los escolares.
3. Seguridad y Pensiones:
• Fuerzas Armadas y Policía Nacional (12.13%): Absorbió S/ 118,774 millones acumulados (S/ 11,437 millones en 2026), con una tasa de crecimiento de 8.04% anual. La discusión de fondo reside en optimizar el ratio entre efectivos desplegados en operaciones de orden interno y patrullaje comunitario frente a los asignados a tareas burocráticas en cuarteles y comisarías.
• Pensiones Públicas (Genérica 2.2 – 21.03% del esfuerzo fiscal): Constituye el tercer bloque más oneroso con S/ 205,911 millones acumulados. Si bien registra la tasa de expansión más baja (2.50% anual) por el cierre progresivo de la Cédula Viva (D.L. 20530), su masa fija (S/ 16,548 millones en 2026) actúa como un costo hundido ineludible que reduce el margen de maniobra fiscal del Estado.
El Fenómeno de la Inercia Presupuestal y la Erosión del Espacio Fiscal
El Sistema Nacional de Presupuesto Público (D.L. 1440) consagra principios de programación multianual y disciplina fiscal, prohibiendo expresamente habilitar partidas de gasto corriente con cargo a recursos de inversión pública (proyectos de capital). Asimismo, el control a través del AIRHSP (Dirección General de Gestión Fiscal de los Recursos Humanos – DGGFRH) se ideó como un candado tecnológico para impedir que se creen plazas sin presupuesto validado.
Sin embargo, la gobernanza fiscal se ha visto vulnerada por tres fenómenos concurrentes:
1. Populismo parlamentario y pasivos de contingencia: La aprobación reiterada de normas legislativas que fuerzan la migración de regímenes transitorios (CAS) hacia modalidades con estabilidad laboral indefinida (D.L. 276 o 728), así como la eliminación de topes de contratación, perforan el artículo 79 de la Constitución y convierten gastos operativos flexibles en obligaciones permanentes del Tesoro Público.
2. Judicialización y desnaturalización de contratos: Resoluciones en sede judicial y reposiciones laborales obligan a las entidades a reincorporar personal sin concurso ni perfil de puesto, consolidando plantillas sobredimensionadas.
3. Efecto desplazamiento (Crowding-out) de la inversión de capital: Al superar las partidas 2.1 y 2.2 el 50% de los ingresos corrientes ordinarios en decenas de pliegos, el presupuesto de mantenimiento de infraestructura, adquisiciones tecnológicas y obras por impuestos (OxI) o inversiones de reposición y optimización (IOARR) termina actuando como la variable de ajuste.
Alternativas de solución: de la planilla inercial a la productividad pública
Reducir el impacto fiscal no pasa por vulnerar derechos adquiridos, sino por frenar el crecimiento inercial de plazas operativas y transformar la productividad de los servicios públicos mediante una estrategia integral:
Cinco Palancas Estratégicas para Revertir la Inercia Fiscal
1. Moratoria de Contratación Administrativa y Adopción Masiva de RPA e IA (América Sistemas): Con un gasto administrativo que sobrepasa los S/ 44,200 millones anuales , el Estado debe dictar una moratoria estricta para nuevas contrataciones en áreas de soporte. La Secretaría de Gobierno y Transformación Digital (SGTD) debe articular con el MEF una cruzada de Automatización Robótica de Procesos (RPA) e Inteligencia Artificial Generativa aplicada a la administración: validación automatizada de expedientes de contratación, liquidaciones de pago, atención multicanal al ciudadano y tramitación de licencias. La burocracia administrativa liberada debe ser reconvertida y capacitada en roles de inspección, control de campo y auditoría de servicios.
2. Unidades de Servicios Compartidos (Shared Services Centers – SSC): Cada ministerio, pliego y municipalidad opera hoy su propia isla administrativa (logística, finanzas, informática, recursos humanos). Un modelo corporativo de servicios compartidos —interconectando entidades contiguas bajo plataformas cloud centralizadas— permitiría economías de escala y una reducción de hasta 25% en los costos operativos de soporte sin afectar los servicios al público.
3. Recuperación Estricta del Mérito y Defensa Fiscal ante el Tribunal Constitucional: El Poder Ejecutivo y el Consejo Fiscal deben mantener una postura innegociable de litigio constitucional frente a leyes congresales que aprueben pases automáticos. El tránsito a la Ley del Servicio Civil (Ley 30057) debe destrabarse definitivamente, asegurando que cada incremento remunerativo esté condicionado a evaluación de desempeño y metas auditables.
4. Asociaciones Público-Privadas para la Gestión Operativa de Activos («Bata Gris»): En infraestructura social (hospitales, comisarías, colegios de alto rendimiento), el Estado debe priorizar esquemas de APP y contratos de operación y mantenimiento bajo estándares de servicio (Facility Management). Delegar la limpieza, vigilancia, mantenimiento electromecánico y gestión tecnológica a operadores privados especializados evita el crecimiento vegetativo de planillas obreras y de mantenimiento (S/ 12,649 millones acumulados) , transfiriendo el riesgo de disponibilidad técnica al privado.
5. Evolución del Presupuesto por Resultados (PpR 2.0): Del Gasto Devengado al Impacto Ciudadano: El MEF debe reformular los incentivos presupuestales. El éxito de una entidad no puede seguir midiéndose por su «capacidad de devengar el 100% del presupuesto de personal», sino por indicadores de costo-eficiencia: costo unitario de emisión de licencias, tiempo medio de espera de usuarios y nivel de satisfacción ciudadana.
Reflexión Estratégica: El Mandato de Gestión para el Ciclo 2026–2030
La coyuntura política e institucional del país abre una ventana de oportunidad irrepetible que no puede ser desaprovechada:
1. Para el Gobierno Central (Gestión Julio 2026 – Julio 2031):
La administración nacional que asumió las riendas del país en julio de 2026 no cuenta con el margen fiscal de hace una década. Con una masa salarial consolidada de S/ 111,760 millones , cualquier promesa de cierre de brechas de agua potable, transporte masivo o conectividad digital será inviable si no se frena la sangría de los costos administrativos corrientes.
El Consejo de Ministros y el MEF tienen el deber de imponer una disciplina fiscal férrea:
• Bloqueo a la iniciativa de gasto legislativa: Emplear de manera activa la observación técnica y la demanda de inconstitucionalidad ante normas parlamentarias que aprueben beneficios laborales sin sustento presupuestario en el AIRHSP.
• Plataforma única de RRHH y nómina estatal: La dispersión salarial y el desorden de los regímenes vigentes (276, 728, CAS, locación encubierta) exigen una homologación gradual bajo SERVIR, eliminando la duplicidad de puestos en los ministerios mediante la unificación de oficinas de soporte.
2. Para los Gobernadores Regionales y Alcaldes Electos (Gestión enero 2027 – diciembre 2030):
Tras los comicios de octubre de 2026, las nuevas autoridades departamentales, provinciales y distritales que asumirán sus cargos el 1 de enero de 2027 encontrarán municipalidades y pliegos regionales con las finanzas al límite.
Durante los procesos de transferencia de gestión hacia el cierre de 2026, el principal riesgo oculto no será la falta de canon o transferencias del FONCOMUN, sino la «bomba de tiempo» de las planillas locales: contingencias laborales por desnaturalización de contratos de locación (órdenes de servicio), mandatos judiciales de reposición y acuerdos de negociación colectiva descentralizada suscritos al margen de las leyes de presupuesto.
Las nuevas autoridades subnacionales 2027–2030 deben asumir compromisos claros:
• Auditoría integral de recursos humanos en la transferencia: Exigir en las actas de transferencia la conciliación de cada plaza con el registro del AIRHSP y el Cuadro para Asignación de Personal (CAP/CPE), neutralizando la captura política del aparato municipal y regional.
• Digitalización comunal antes que engrosamiento de nómina: Apostar por la interoperabilidad tributaria, fiscalización catastral digital y plataformas electrónicas de trámite de licencias, en lugar de replicar el esquema asistencialista de contratación de personal en oficinas de apoyo.
• Alianzas intermunicipales: Adoptar mancomunidades y centros de costos compartidos para saneamiento, serenazgo integrado y procuradurías públicas compartidas, racionalizando el gasto administrativo en beneficio directo de la seguridad y el ornato urbano.
Conclusión:
Un Estado que destina cerca un BILLÓN de soles millones en quince años a sostener su nómina y pensiones no puede permitirse seguir operando con trámites analógicos, estructuras redundantes e inercia fiscal. La tecnología moderna, la modernización de los sistemas informáticos y la integridad presupuestaria representan las palancas determinantes para que los recursos de todos los peruanos dejen de ser un fin burocrático en sí mismos y se transformen en progreso social y bienestar tangible.